
大学や公的研究機関の研究から生まれ、上場したディープテック企業14社について、有価証券報告書に載っている役員91人の略歴を1件ずつ読みました。同じ方法で大手製薬5社の役員45人も分類し、比べています。大学発14社では、外から迎えた役員が41.8%で、大手製薬の24.4%を大きく上回りました。社員から役員になるまでの年数は中央値で1年、大手製薬は27年です。役員になった年齢の中央値は45歳で、大手製薬より7歳若い結果でした。
なぜこれを調べたのか
ディープテックの会社から、CXOを採りたいという相談が増えています。相談の場でいつも突き当たるのが、どこから採ればいいのかという問いです。研究者の集団に経営を分かる人を入れたい。そう言われたときに、大手製薬から採るのか、金融から採るのか、コンサルから採るのかを、感覚ではなく数字で答えたいと思いました。すでに上場した会社が実際にどこから採ってきたのかを数えれば、それが一番確かな答えになります。
ディープテックの定義と、対象企業の選び方
経済産業省は「ディープテック・スタートアップ支援事業の基本方針」で、支援の対象を、大学・研究機関・企業の研究から生み出された科学的発見に基づく技術の事業化を目指し、技術の確立や社会実装までに長期の研究開発と大規模な資金を要する企業としています。
本稿ではこれを上場企業に当てはめるため、技術の出自で線を引きました。経済産業省の大学発ベンチャーの類型のうち、大学での研究成果の事業化のために設立された会社、創業から5年以内に大学との共同研究や技術移転を受けた会社を対象とし、学生ベンチャーや出資関係だけの関連ベンチャーは含めていません。大学発かどうかは、各社の有価証券報告書の「沿革」、または経済産業省の大学発ベンチャーデータベースで1社ずつ確認しました。
- 対象:大学・公的研究機関・国の研究開発プログラムの成果から生まれた上場企業14社(創薬・再生医療・医療機器・宇宙・ロボティクス・AI)
- 比較群:大手製薬5社(中外製薬、第一三共、塩野義製薬、エーザイ、小野薬品工業)の現任役員
- 分類したこと:役員になった経路、役員になる前の経歴、役員に就任した年齢、社員から役員になるまでの年数
出典:各社の有価証券報告書(役員の状況・役員の略歴・沿革)、経済産業省「ディープテック・スタートアップ支援事業の基本方針」(令和7年6月)、経済産業省「大学発ベンチャーデータベース」。2026年9月取得。集計は株式会社キープレイヤーズ。
発見1 外から迎えた役員は41.8%、大手製薬の1.7倍
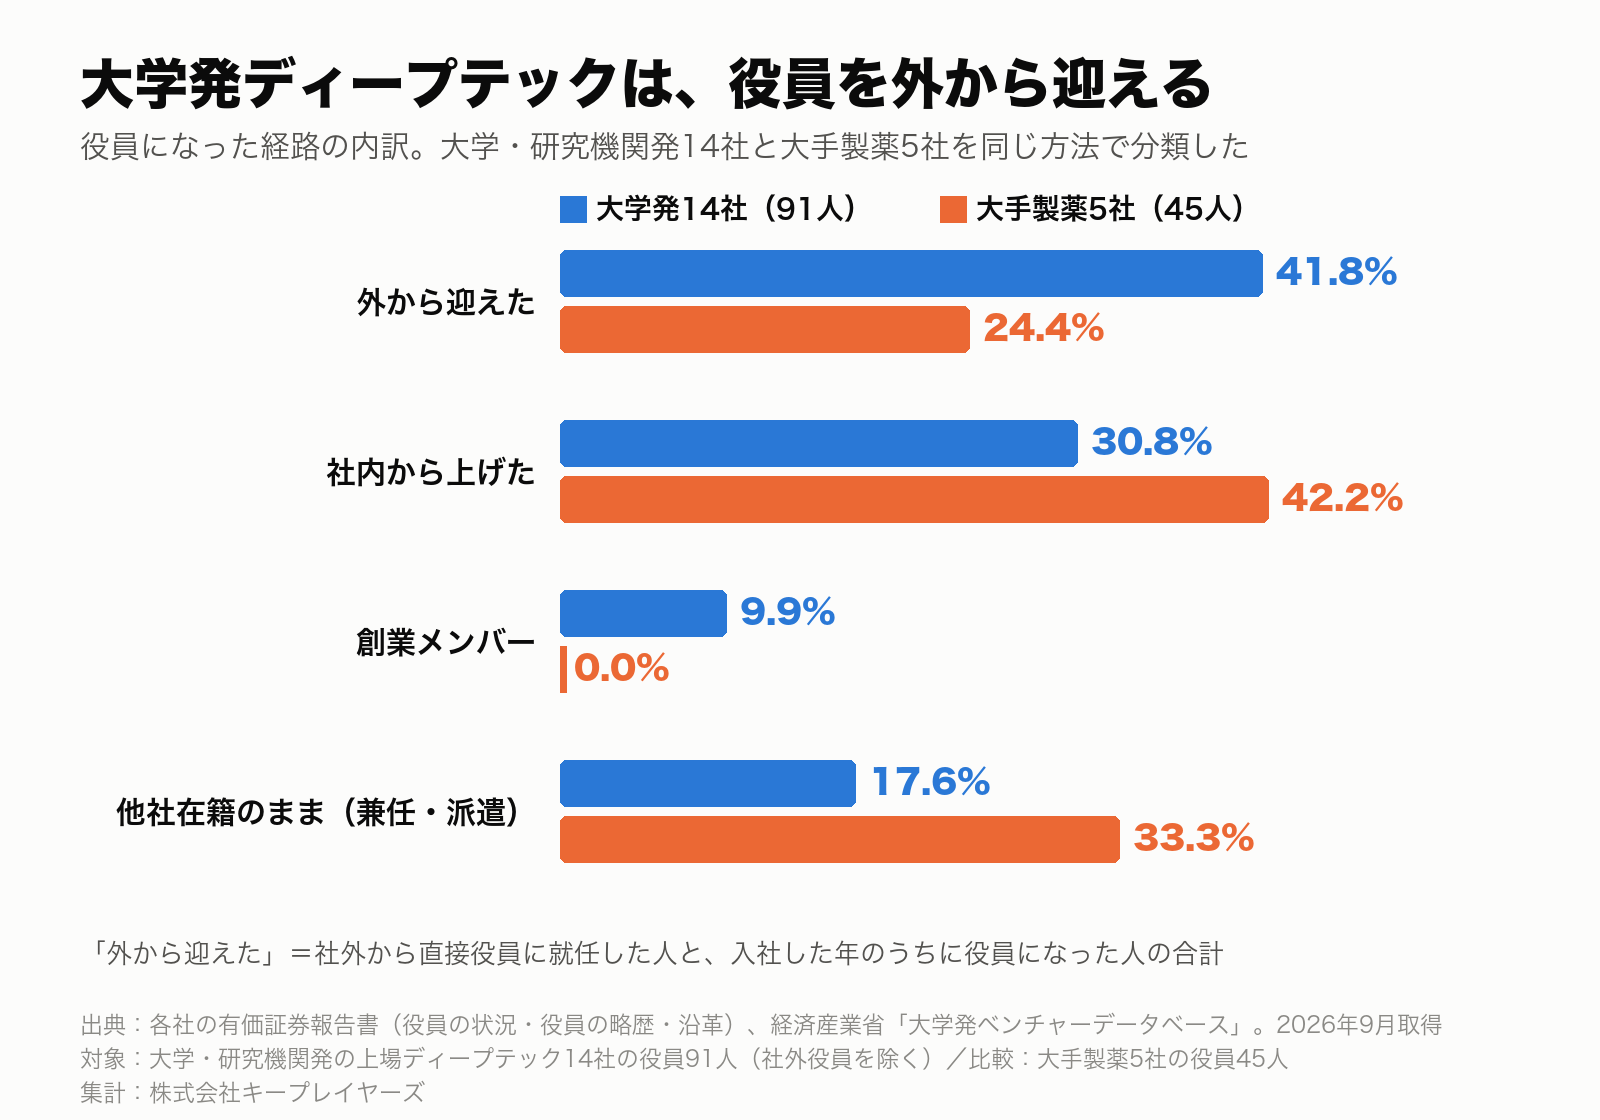
大学発14社の役員91人のうち、社外から直接役員に就任した人が18人、入社した年のうちに役員になった人が20人で、合わせて38人(41.8%)が外から迎えた役員でした。社員として入社してから役員になった人は28人(30.8%)、創業メンバーが9人(9.9%)、他社に在籍したまま役員に就いている人が16人(17.6%)です。
大手製薬5社では、外から迎えた役員は45人中11人(24.4%)で、社内から上げた役員が19人(42.2%)と最も多くなっています。大学発の会社は、研究者の集団に足りない経営の力を、外から迎えて補っていると読めます。
発見2 社員から役員になるまで、大学発は1年、大手製薬は27年
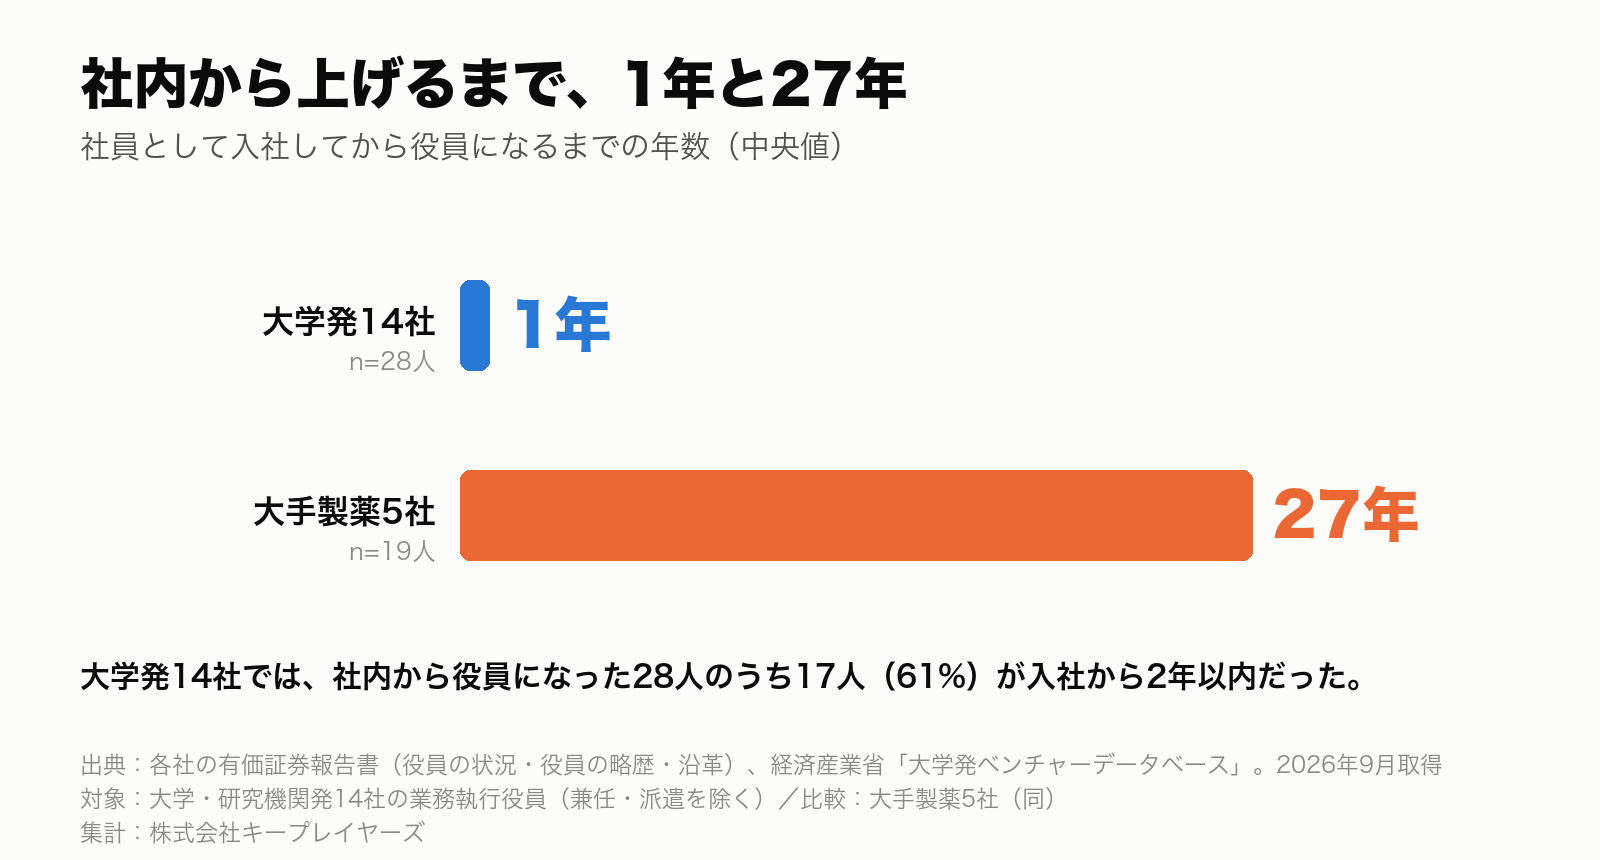
社内から役員になった人だけを見ても、道のりはまったく違います。大学発14社の28人は、入社から役員就任まで中央値で1年でした。17人(61%)が2年以内に役員になっています。大手製薬5社の19人は中央値27年です。大学発の会社で「社内から上げた」というのは、長く育てた人ではなく、役員含みで入った人をすぐに役員にしている、ということです。
発見3 役員になる年齢は、若い側で10歳違う
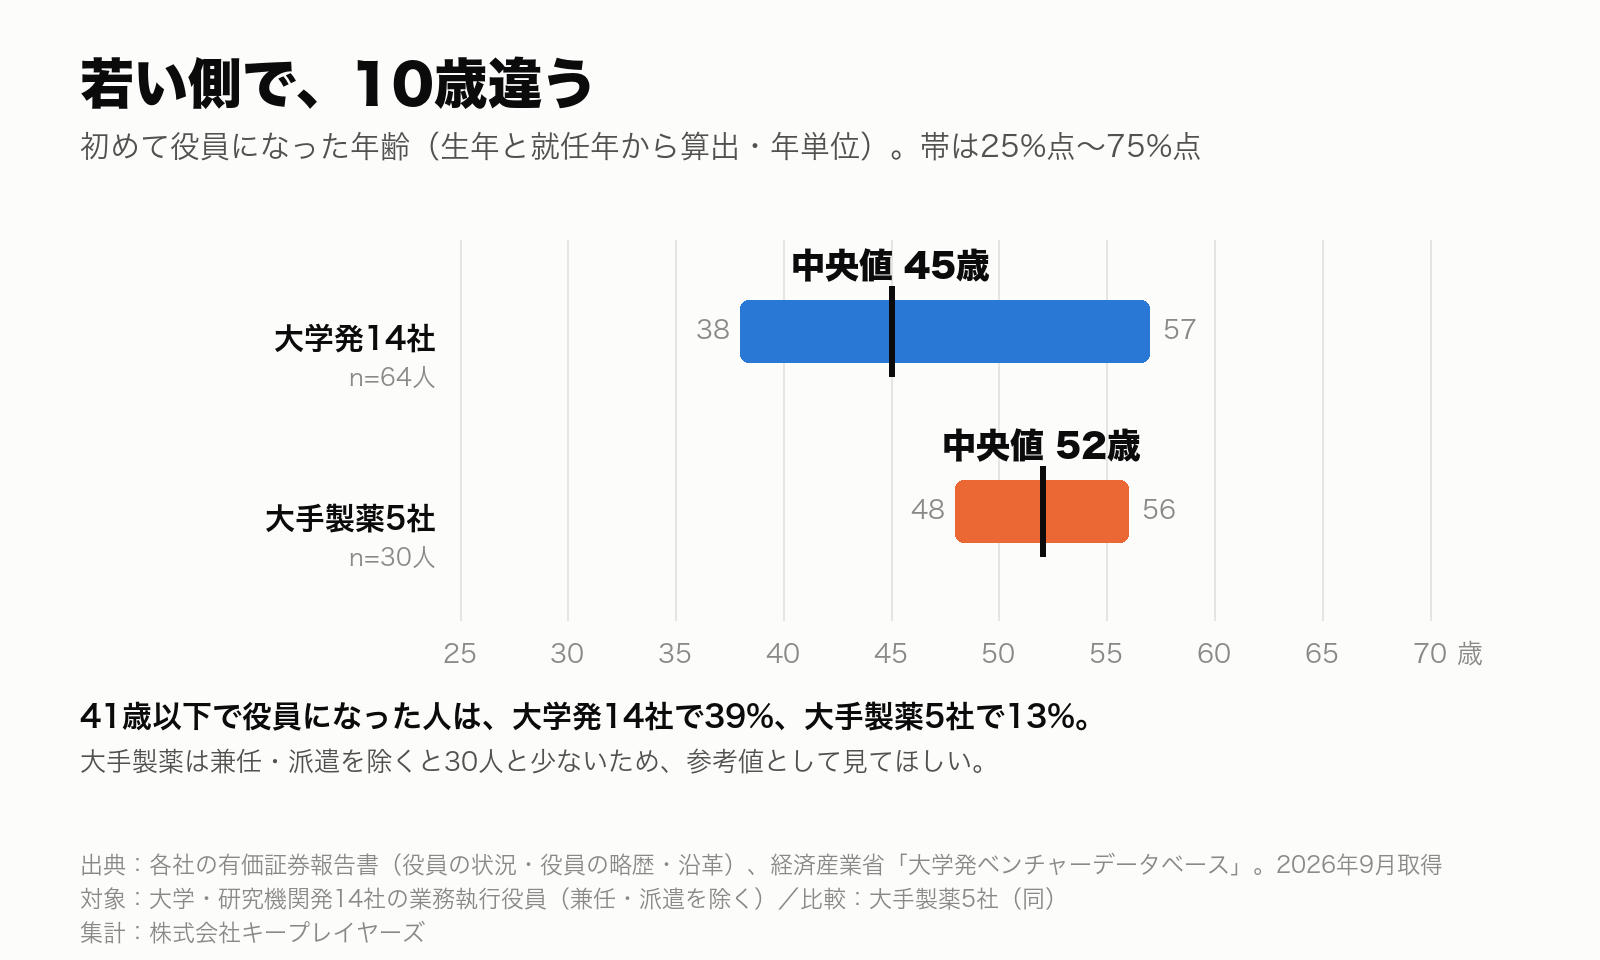
生年月日が分かる役員で、初めて役員になった年齢を比べました(兼任・派遣を除く)。大学発14社の64人は中央値45歳、25%点は38歳です。大手製薬5社の30人は中央値52歳、25%点は48歳でした。41歳以下で役員になった人は、大学発で39%、大手製薬で13%です。大手製薬は人数が少ないので参考値ですが、30代後半から40代前半での役員就任は大学発の会社では珍しくありません。
発見4 研究開発はアカデミアから、社長は3つの道から
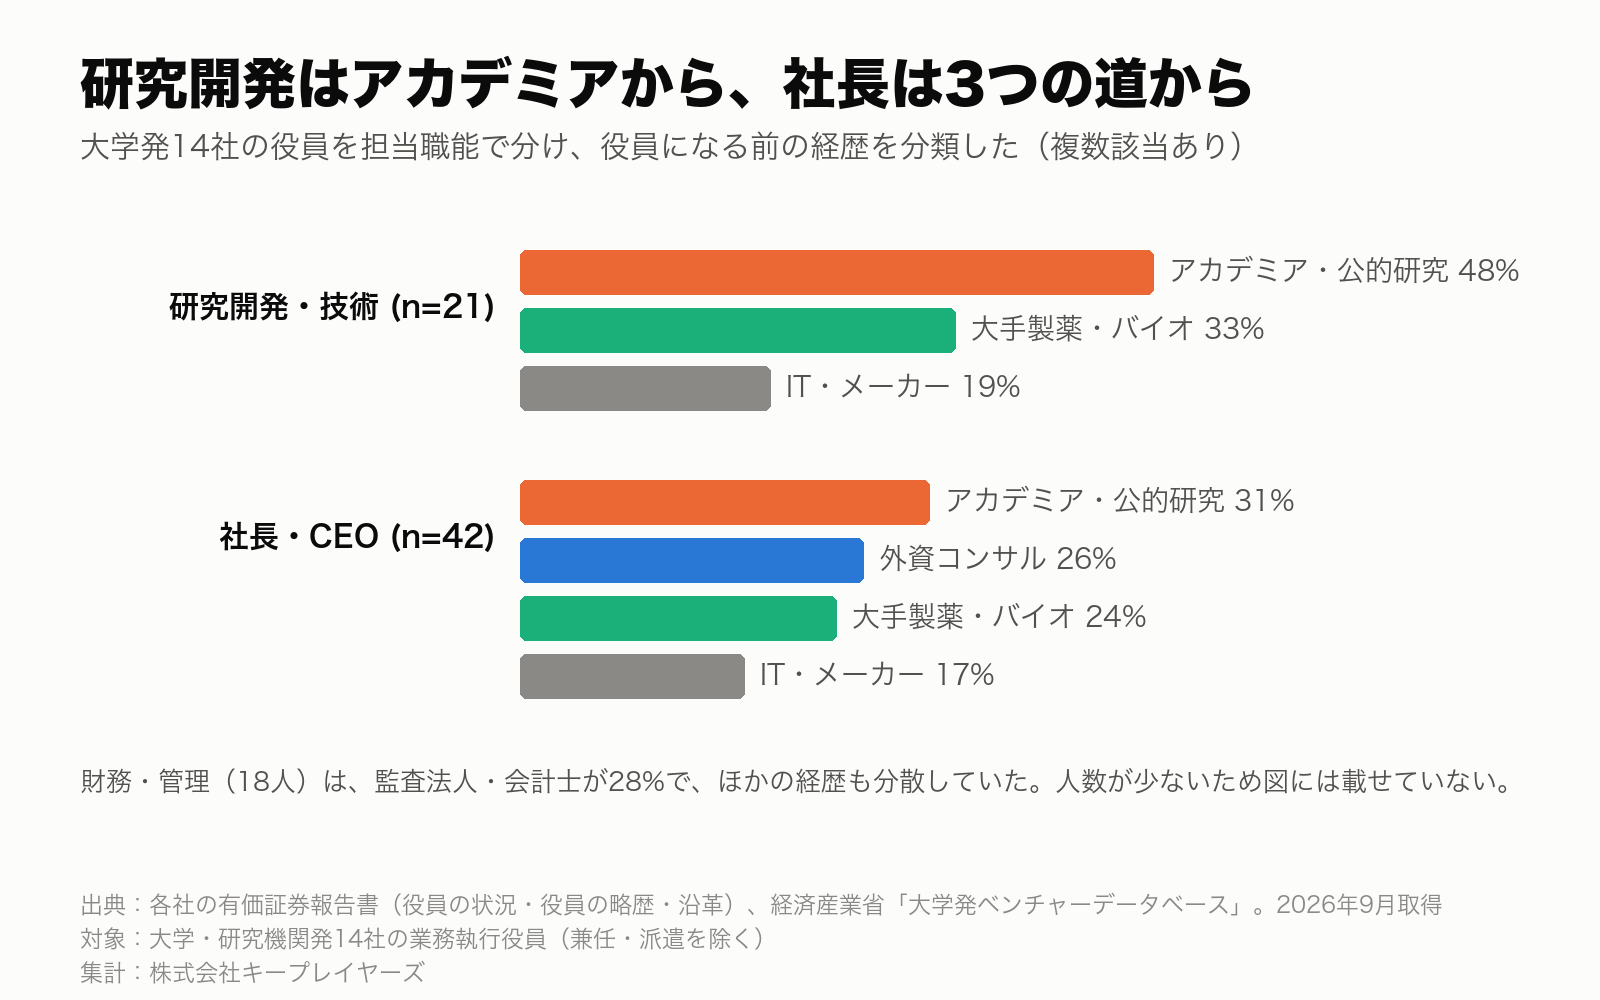
研究開発・技術を担当する役員21人は、アカデミア・公的研究機関の出身が48%、大手製薬・バイオが33%でした。社長・CEOの42人は、アカデミアが31%、外資コンサルが26%、大手製薬・バイオが24%で、研究者、コンサル、製薬会社という3つの経路がほぼ同じ厚みで並んでいます。財務・管理の役員は18人と少なく、監査法人・会計士が28%で、ほかの経歴にも分散していました。
14社から1人ずつ、役員の経歴を読む
割合だけでは、どんな人が役員になっているのかが見えません。そこで14社から1人ずつ、現在も役員を務めている人の経歴を、職種が偏らないように選んで並べました。前職は有価証券報告書の「役員の状況」に書かれた略歴のとおりです。学歴は、会社や大学などの公式な資料に載っているものだけを書き、見つからなかった人は「公開資料に記載なし」としています。現在の役職は、2026年9月15日時点で各社の公式サイトで確認しました。
社長・CEO
米Dartmouth Medical Schoolの博士研究員 → 東京大学 特任助教授、客員助教授 → 2007年1月 入社 → 2008年8月 取締役(33歳、入社から1年7か月) → 2017年9月 代表取締役社長 → 2022年1月 代表取締役社長CEO
学歴:Dartmouth Medical SchoolにてPh.D.取得(バイオケミストリー)
略歴:ペプチドリーム 2025年12月期 有価証券報告書「役員の状況」/学歴:同社「リーダーシップチーム」
住友銀行 → 住友キャピタル証券 → 大和証券SBキャピタルマーケッツ → メディシノバ・インク執行役副社長、メディシノバ製薬 代表取締役社長 → 2019年3月 代表取締役社長COOとして就任(51歳) → 2023年10月 代表取締役社長CEO
学歴:東京理科大学理工学部経営工学科卒
略歴:ステムリム 2025年7月期 有価証券報告書「役員の状況」/学歴:同社「企業情報」
大阪大学微生物病研究所 助手 → 名古屋大学医学部附属病院分院 講師 → 東海大学総合医学研究所 教授・所長 → 東北大学大学院医学系研究科 教授 → 2018年4月 社外取締役 → 2020年4月 取締役会長(59歳) → 2025年6月 代表取締役社長兼会長。東北大学での職を続けながら経営に就いています
学歴:名古屋大学医学部、名古屋大学大学院医学研究科。医学博士
略歴:レナサイエンス 2026年3月期 有価証券報告書「役員の状況」/学歴:東北大学「研究者紹介」、同社「役員紹介」
日本学術振興会奨励研究員 → 三菱化成工業 → そーせい → 宝酒造、ドラゴン・ジェノミクス(現タカラバイオ)取締役 → 2001年5月 事業開発本部長として入社 → 2001年8月 取締役(51歳、入社から3か月) → 2002年9月 代表取締役社長
学歴:公開資料に記載なし
略歴:アンジェス 2025年12月期 有価証券報告書「役員の状況」
ボストンコンサルティンググループ → 2012年10月 当社の前身を設立し取締役(30歳) → 東京大学 消費インテリジェンス寄付講座 特任助教 → 2016年6月 代表取締役
学歴:東京大学工学部卒業、同大学院工学系研究科 博士後期課程修了(博士(工学))
略歴:PKSHA Technology 2025年9月期 有価証券報告書「役員の状況」/学歴:東京大学大学院工学系研究科「先端技術セミナー」講師略歴
日商岩井 → アーンストアンドヤング・トランザクション・アドバイザリー・サービス → ボストンコンサルティンググループ → オムロン(ロボットビジネス推進プロジェクト本部長) → 2023年5月 入社 → 2024年3月 取締役COO(48歳、入社から10か月) → 2025年4月 代表取締役Co-CEO
学歴:慶應義塾大学経営管理研究科修士課程修了
略歴:ACSL 2025年12月期 有価証券報告書「役員の状況」/学歴:同社「会社情報」
財務・CFO
三井物産 宇宙航空部 → 米Tombo Aviationへ出向 → Mitsui Rail Capital Europe(オランダ)CFO → 三井物産電力事業 CFO → 米Spaceflight, Inc. CFO(CFOはいずれも出向) → 2025年4月 社長室長として入社 → 2025年6月 執行役員CFO → 2025年8月 取締役(60歳、入社から4か月)
学歴:慶應義塾大学経済学部卒業。INSEAD IEPエグゼクティブ・マネジメント・リーダーシップ・プログラム修了
略歴:QPS研究所(現QPSホールディングス) 2025年5月期 有価証券報告書「役員の状況」/学歴:QPS研究所「執行役員 CFO就任のお知らせ」
明和監査法人 → 新日本有限責任監査法人 → 2013年11月 DigitalGrid(現WASSHA)を共同で設立し取締役 → 清流監査法人 → 2018年7月 入社 → 2021年4月 取締役(40歳、入社から2年9か月)。公認会計士
学歴:公開資料に記載なし
略歴:Synspective 2025年12月期 有価証券報告書「役員の状況」
ゴールドマン・サックス証券 → Speedwell Advisors CFO → Nezu Asia Capital Management 社長兼COO → 2018年3月 社外取締役 → 2019年7月 取締役兼執行役CFO(42歳)
学歴:Harvard University BA(magna cum laude)。フルブライト奨学生
略歴:ヘリオス 2025年12月期 有価証券報告書「役員の状況」/学歴:メタプラネット「Team」(同氏が取締役を務める上場企業)
研究開発・薬事
日本ルセル → 協和発酵工業(臨床開発グループ長、中枢神経R&Dユニットマネジメントオフィス長) → 2018年9月 臨床開発部長として入社 → 2020年6月 開発本部長 → 2023年3月 取締役(53歳、入社から4年6か月)
学歴:薬学修士、経営学修士(大学名の記載なし)
略歴:カイオム・バイオサイエンス 2025年12月期 有価証券報告書「役員の状況」/学歴:同社「役員一覧」
旭中央病院 → 厚生労働省(保険局医療課ほか) → 世界保健機関(WHO)本部 → 厚生労働省医政局 → ロシュ・ダイアグノスティックス ヘルスケアエクセレンス本部長 → 2024年4月 執行役員(薬事申請関連等担当) → 2024年6月 取締役副社長(42歳)
学歴:公開資料に記載なし
略歴:クオリプス 2026年3月期 有価証券報告書「役員の状況」
2004年5月 研究員として入社 → 医薬開発部マネージャー、シニアマネージャー → 2021年6月 医薬開発部長 → 2022年12月 取締役(47歳、入社から18年7か月) → 2023年8月 取締役医薬開発部長兼薬事部長
学歴:公開資料に記載なし
略歴:クリングルファーマ 2025年9月期 有価証券報告書「役員の状況」
事業・法務
日本油脂 → HOYA → 2015年9月 入社 → 2016年6月 取締役(42歳、入社から9か月) → 2020年11月 COO。海外のグループ会社の取締役、インドのグループ会社のCEOも兼ねています
学歴:筑波大学第三学群国際関係学類卒業
略歴:リプロセル 2026年3月期 有価証券報告書「役員の状況」/学歴:同社「役員紹介」
弁護士登録、柳田野村赤井法律事務所 → ブリュッセルの法律事務所(のちLinklatersと合併) → 大江橋法律事務所 → 2022年1月 ジェネラルカウンセルとして入社 → 2023年7月 取締役(56歳、入社から1年6か月)
学歴:東京大学法学部卒業、Harvard Law School卒業
略歴:スリー・ディー・マトリックス 2026年4月期 有価証券報告書「役員の状況」/学歴:TR&Associates法律事務所「茂木 龍平」
並べてみると、前職で担っていた領域と、入社後に任された役割が重なっている人が多くいます。三井物産の宇宙航空部から出向先の米国企業などでCFOを務めた人が、小型SAR衛星の会社のCFOに。協和発酵工業で臨床開発を率いた人が、抗体創薬の会社の開発本部長に。厚生労働省とWHOで働いた人が、再生医療の会社で薬事申請などを担当する執行役員として入り、2か月後に副社長になっています。業界と職種の両方で経験を積んだ人が、入社からほどなく役員を任されている、ということです。
一方で、クリングルファーマの早田大真さんのように、研究員として入社してから18年かけて取締役になった人もいます。中央値の1年は、多くの人がそうだったという数字で、それだけが道ではありません。
年齢は有価証券報告書の生年月日と就任年月から算出しています。QPS研究所は2025年12月に持株会社のQPSホールディングス(464A)へ移行しており、三輪洋之介さんの略歴は移行前のQPS研究所の有価証券報告書、役職はQPSホールディングスの公式サイトによります。アンジェスの山田英さんの職歴は、会社サイトと有価証券報告書で記載が異なる部分があり、本稿は有価証券報告書に拠っています。
会社別の内訳
| 社名 | コード | 技術の出自 | 確認した資料 | 時価総額 | 最初の有報 | 役員数 | 外から | 社内から | 創業 | 兼任・派遣 | 平均就任年齢 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ペプチドリーム | 4587 | 東京大学 | 有報・沿革 | 1388億円 | 2014年 | 6 | 2 | 2 | 2 | 0 | 43 |
| ステムリム | 4599 | 大阪大学 | 有報・沿革 | 149億円 | 2019年 | 8 | 4 | 3 | 0 | 1 | 48 |
| レナサイエンス | 4889 | 東北大学 | 経産省DB | 167億円 | 2021年 | 5 | 3 | 1 | 0 | 1 | 47 |
| クオリプス | 4894 | 大阪大学 | 有報・沿革 | 440億円 | 2022年 | 5 | 2 | 0 | 0 | 3 | 52 |
| カイオム・バイオサイエンス | 4583 | 理化学研究所 | 有報・沿革 | 74億円 | 2014年 | 9 | 4 | 3 | 2 | 0 | 52 |
| スリー・ディー・マトリックス | 7777 | マサチューセッツ工科大学 | 有報・沿革 | 437億円 | 2014年 | 12 | 4 | 4 | 1 | 3 | 44 |
| リプロセル | 4978 | 京都大学・東京大学 | 有報・沿革 | 137億円 | 2014年 | 4 | 2 | 2 | 0 | 0 | 41 |
| QPS研究所(現QPSホールディングス) | 5595(現464A) | 九州大学 | 有報・沿革 | 917億円 | 2023年 | 4 | 3 | 1 | 0 | 0 | 46 |
| Synspective | 290A | ImPACTプログラム(内閣府) | 有報・沿革 | 1918億円 | 2024年 | 7 | 2 | 1 | 1 | 3 | 47 |
| PKSHA Technology | 3993 | 東京大学 | 創業者インタビュー | 1015億円 | 2017年 | 7 | 0 | 2 | 2 | 3 | 32 |
| ACSL | 6232 | 千葉大学 | 経産省DB | 253億円 | 2018年 | 5 | 3 | 2 | 0 | 0 | 37 |
| アンジェス | 4563 | 大阪大学 | 経産省DB | 155億円 | 2013年 | 5 | 3 | 2 | 0 | 0 | 55 |
| クリングルファーマ | 4884 | 慶應義塾大学・金沢大学 | 経産省DB | 37億円 | 2020年 | 7 | 2 | 4 | 0 | 1 | 50 |
| ヘリオス | 4593 | 理化学研究所 | 経産省DB | 388億円 | 2015年 | 7 | 4 | 1 | 1 | 1 | 49 |
時価総額は2026年9月時点。最初の有価証券報告書の年を上場年の代わりに使っています。役員数は社外役員を除いた人数です。QPS研究所は2025年12月に持株会社のQPSホールディングス(464A)へ移行しており、時価総額はQPSホールディングスの値です。平均就任年齢は兼任・派遣を除き、生年月日が分かる役員で算出しています。PKSHA Technologyの技術の出自は、創業者が東京大学松尾研究室の出身であることを創業者のインタビューで確認しています。
この数字をどう使うか
採用する会社へ
大学発の上場企業は、役員の4割を外から迎え、社内から上げる場合も入社から1年ほどで役員にしていました。研究の会社が経営の力を持つには、役員候補を早い段階で外から迎え、すぐに責任を渡すことが実際に行われている、ということです。研究開発は大学と大手製薬から、社長は研究者・コンサル・製薬の3つの経路から迎えていました。
転職を考えている方へ
アカデミアにいる方、大手製薬にいる方、コンサルティングファームにいる方。それぞれの経歴から、上場企業の役員になった人が実際にいます。大手製薬で役員になるまで27年かかるところを、大学発の会社では入社から1年で役員になっている例が半分以上ありました。研究を続けるか経営に回るかで迷っている方は、一度話を聞かせてください。
幹部を採りたい会社の方へ
ディープテック領域のCXO採用について、要件の言語化から候補者の見極めまでご相談を受けています。月次の顧問と、個別のヘッドハンティングの両方があります。
CXOヘッドハンティングを見る 顧問支援について見るこの調査の限界
- 対象は、大学・研究機関発であることを資料で確認できた上場企業に限っています。大学発でも確認できなかった会社や、企業の研究所から独立した会社は含めていません。
- 経済産業省の大学発ベンチャーデータベースは調査に回答した企業の一覧で、すべての大学発ベンチャーを網羅していません。そのため多くの会社は有価証券報告書の「沿革」で確認しました。
- 有価証券報告書の略歴は各社の記載方針によって粒度が違います。常勤か兼任かは、略歴の「(現任)」の書き方から推定しています。
- 「入社した年のうちに役員になった」は暦年で判定しており、入社から役員就任まで数か月の人を含みます。
- 年齢は生年と就任年の差で出しており、1歳程度の誤差があります。
- 職能別の人数は少なく、特に財務・管理(18人)は傾向を読むには足りません。
- 研究開発の強さを示す売上高研究開発費比率は、会社によって大きく異なります。PKSHA Technologyは0.5%(2025年9月期)、QPS研究所は4.96%(2025年5月期)でした。会計上の研究開発費には、製品やサービスの開発にかかる費用がすべて含まれるわけではないため、本稿では比率を対象企業の条件にしていません。
- 本稿は採用と人材の観点からの分析で、投資判断に用いることを意図していません。