
こんにちは、ベンチャー・スタートアップへの転職支援を27年続けているキープレイヤーズの高野秀敏です。
「VCに行きたい」というご相談を受けるとき、私はまず紙に4つの箱を書きます。独立系、金融機関系、事業会社系(CVC)、大学発・ディープテック系。この4つは、同じ「VC」と呼ばれていても、お金の出どころも、報酬の決まり方も、採用の考え方もまったく違うからです。
ところが、この違いを知らないまま「VCの求人を見ています」という方が本当に多い。自分が狙うべき箱がどこかを決めないまま探すので、いつまでも決まらないのです。
そこで、業界の見取り図を1枚の図にまとめました。縦に運営母体、横に投資ステージを取って、代表的なVCを配置しています。ご自身の経歴がどこに刺さるのかを考えながら見ていただければと思います。
この記事でわかること
- VC業界の全体像を1枚にした業界地図(運営母体 × 投資ステージ)
- 4つの分類それぞれで、報酬・採用・仕事内容がどう違うのか
- 代表的なVCの設立年・ファンド規模・投資ステージの一覧
- CVCの多くが外部VCに運営を委託しているという構造
- 自分の経歴だと、どの箱を狙うのが現実的か
VC業界地図|運営母体 × 投資ステージ
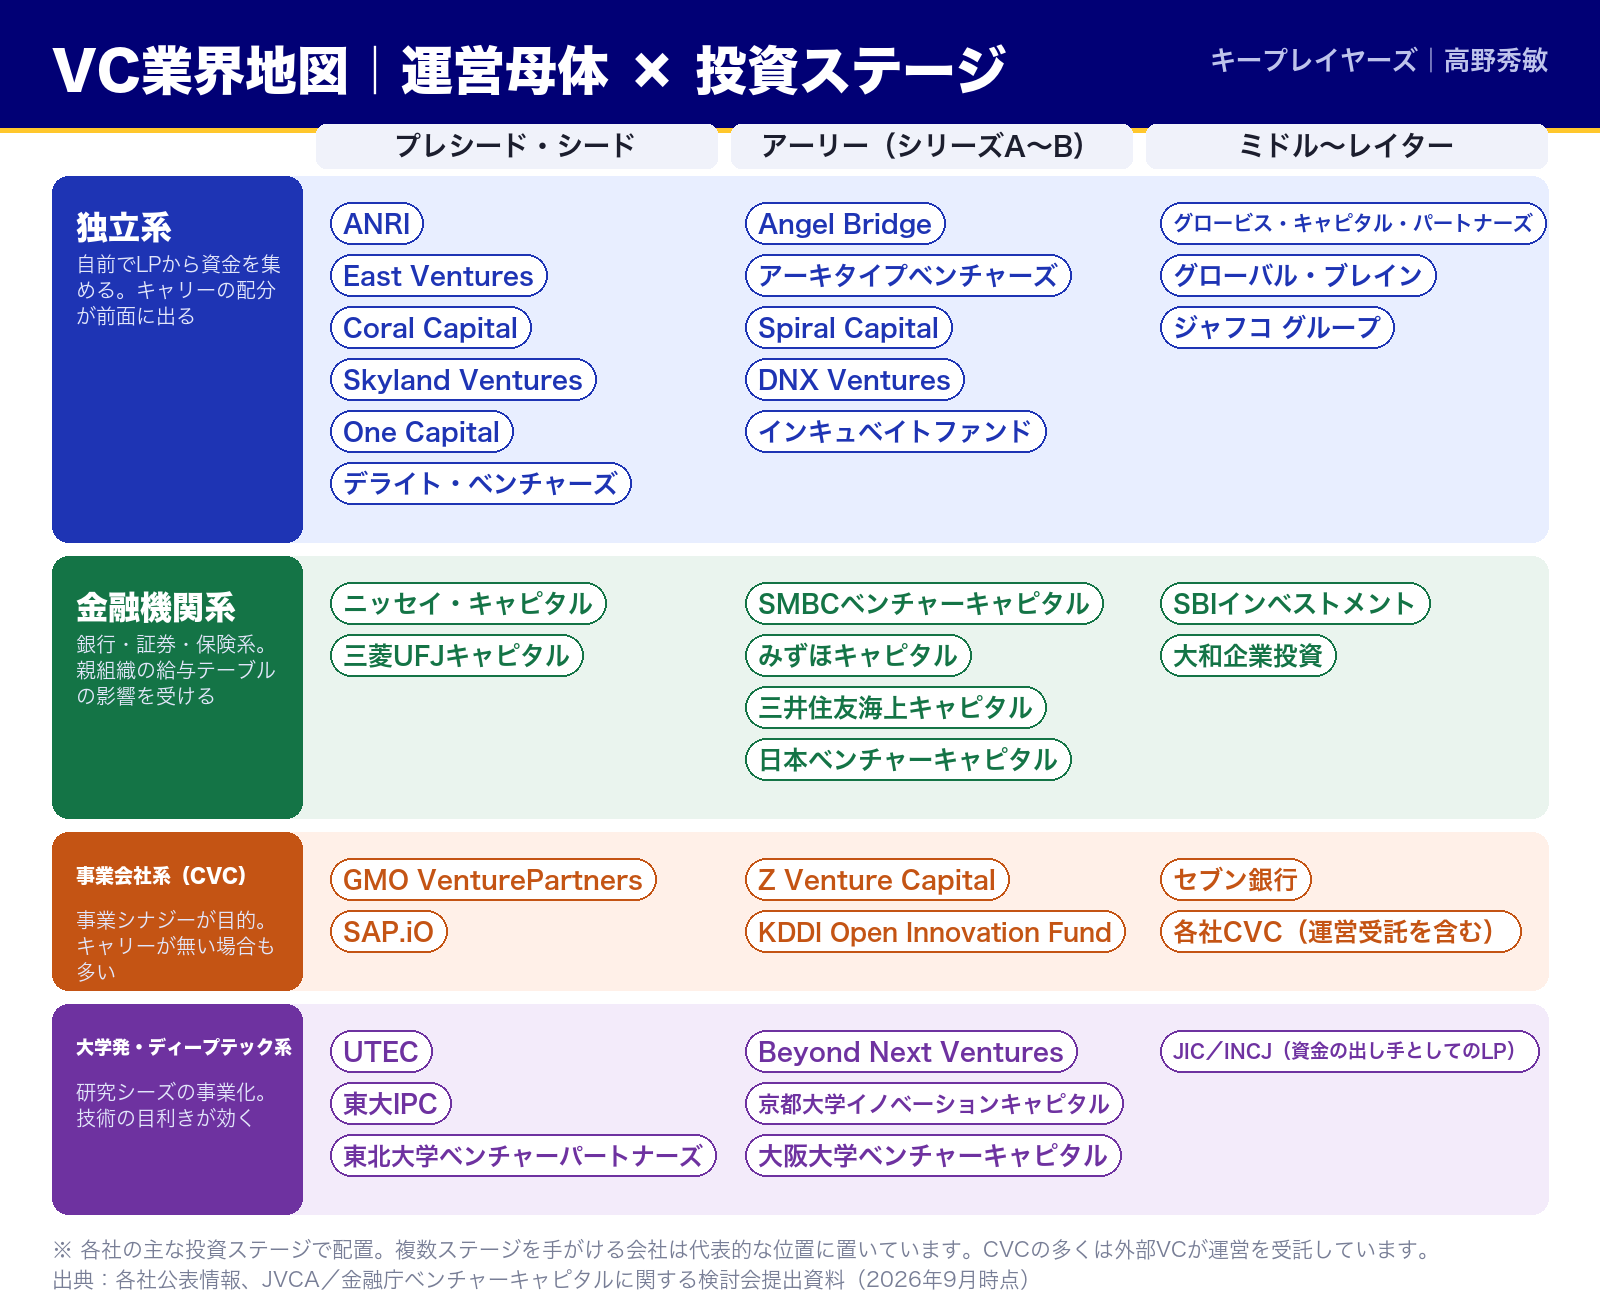
まず全体像です。縦軸が運営母体、横軸が投資ステージ。各社を主な投資ステージのところに置いています。
この図で見ていただきたいのは、金融機関系がシードまで降りてきていることです。かつて銀行・証券・保険系のVCは「事業の形が見えてから」の投資が中心でしたが、いまは違います。
象徴的なのがニッセイ・キャピタルです。同社は日本生命系のVCで、以前はミドルステージ以降を得意としていましたが、2017年にアクセラレーションプログラム「50M」を開始し、参加時に500万円、卒業時に4,500万円、合計最大5,000万円をシード期に出資する形でシードラウンドに展開しました。三菱UFJキャピタルも「創業間もないシード・アーリーステージから」対応するとしており、SMBCベンチャーキャピタルは公式サイトで「業種やステージを限定せず」と明言しています。
つまり「シードは独立系、レイターは金融系」という古い切り分けは、もう当てはまりません。金融機関系の主戦場がアーリー以降であることは変わりませんが、シードの入口も開いています。
逆に独立系は、プレシードからレイターまで全部の列に名前が並びます。ここが独立系の自由度であり、同時に「ファンドごとに性格がまったく違う」理由でもあります。
なお、業界全体の規模としては、一般社団法人日本ベンチャーキャピタル協会(JVCA)が2026年6月に金融庁の検討会へ提出した資料で、会員数は計415社(VC会員176社、CVC会員139社、賛助会員100社)と示されています。この図に載せたのは、そのうち名前が知られている一部です。
4つの分類|転職者から見て何が違うのか
分類ごとの違いを、転職を考える立場で整理します。
| 分類 | お金の出どころ | 報酬の決まり方 | 採用のされ方 |
|---|---|---|---|
| 独立系 | 外部のLP(機関投資家・事業会社・個人)から集める | ベース+賞与+キャリー。ファンドの成績が直接響く | 枠は少ない。パートナーとの相性で決まる |
| 金融機関系 | 親会社(銀行・証券・保険)と外部LP | 親組織の給与テーブルの影響が強い。安定的 | 金融出身者と相性がよい。出向・異動も多い |
| 事業会社系(CVC) | 親会社の自己資金が中心 | 親会社の等級に準じる。キャリーが無い場合も多い | 親会社からの異動が中心だが、外部採用も増加 |
| 大学発・ディープテック系 | 大学・公的資金・機関投資家 | 公的性格が強く安定寄り | 研究バックグラウンドが効く |
ここでいちばん大事なのはキャリー(成功報酬)の有無です。独立系は報酬設計の中心にキャリーがありますが、CVCには存在しないことも珍しくありません。「VCに行けば儲かる」という理解のままCVCに移ると、期待値が大きくずれます。
報酬の仕組みそのものはVCの給与とキャリーの仕組みで詳しく解説しました。オファーを受ける前に一度読んでおいてください。
代表的なVCの一覧|設立年・ファンド規模・ステージ
図に載せた各社を、公表されている情報とあわせて一覧にします。
独立系VC
| 社名 | 設立 | ファンド規模(公表ベース) | 主なステージ |
|---|---|---|---|
| ジャフコ グループ | 1973年4月 | ー(東証プライム上場・証券コード8595) | シード〜レイター |
| グローバル・ブレイン | 1998年1月 | 運用中ファンド残高4,042億円・22ファンド(2025年12月時点) | 全ステージ |
| グロービス・キャピタル・パートナーズ | 2006年7月 | 1社あたり最大100億円(7号ファンド) | シード〜レイター |
| East Ventures | 2010年1月 | 10億ドル超 | プレシード・シード |
| DNX Ventures | 2011年 | 990億円 | シード〜 |
| ANRI | 2012年 | 1社あたり最大20億円 | プレシード・シード |
| Skyland Ventures | 2012年8月 | ー | プレシード〜アーリー |
| アーキタイプベンチャーズ | 2013年12月 | 240億円 | シード・アーリー |
| Angel Bridge | 2015年10月 | 総額412億円(3号260億円・2025年11月) | シード〜レイター |
| Spiral Capital | 2016年 | 1社あたり最大10億円 | シード〜レイター |
| Coral Capital | 2019年2月 | 1社あたり最大30億円(4号ファンド) | シード〜シリーズC |
| デライト・ベンチャーズ | 2019年9月 | ー | シード〜シリーズA |
| One Capital | 2020年4月 | 1社あたり最大15億円 | シード〜シリーズA |
ジャフコ グループは1973年設立で、日本のVCの草分けです。同社の会社概要によると、東証プライム市場に上場しており、従業員数は133名(単体・2026年3月末現在)。この規模でも「VC本体は133名」だというのが、業界の人数感を表しています。
金融機関系VC
| 社名 | 設立 | ファンド規模(公表ベース) | 主なステージ |
|---|---|---|---|
| 三菱UFJキャピタル | 1974年8月 | 250億円 | シード〜プレIPO |
| ニッセイ・キャピタル | ー(日本生命系) | ー | シード〜レイター。シード特化プログラム「50M」(最大5,000万円) |
| みずほキャピタル | ー(みずほFG系) | ー | アーリー〜。ライフサイエンス・FinTechなど |
| 大和企業投資 | 1982年(源流) | 4,700億円 | 全般 |
| 三井住友海上キャピタル | 1990年12月 | 508億円(2021年12月末) | アーリー〜 |
| 日本ベンチャーキャピタル(NVCC) | 1996年2月 | 1件あたり1,000万〜2億円 | アーリー〜 |
| SBIインベストメント | 1996年6月 | 8,414億円 | 全ステージ |
| SMBCベンチャーキャピタル | 2010年7月 | 800億円超 | 公式サイトで「業種やステージを限定せず」と明記 |
金融機関系の特徴は設立が古いことです。三菱UFJキャピタルは1974年、大和企業投資は1982年が源流。独立系の多くが2010年代の設立であることと対照的です。つまり組織として成熟していて、制度が整っている。安定を重視する方には、ここが向いています。
そして前述のとおり、投資ステージは広がっています。「金融系=レイターしか見ない」という理解で候補から外すと、機会を逃します。
事業会社系(CVC)
| 社名 | 親会社 | ファンド規模(公表ベース) |
|---|---|---|
| GMO VenturePartners | GMOインターネットグループ | 170億円 |
| Z Venture Capital | LINEヤフーグループ | 300億円(2号ファンド) |
| KDDI Open Innovation Fund | KDDI | ー |
| セブン銀行 | セブン銀行(本体バランスシート) | ー |
| SAP.iO | SAP | ー |
大学発・ディープテック系
| 社名 | 設立 | 規模・特徴 |
|---|---|---|
| UTEC(東京大学エッジキャピタルパートナーズ) | 2004年4月 | 6本のファンドで累計約1,300億円を調達。シード・アーリー比率は約92% |
| 東大IPC(東京大学協創プラットフォーム開発) | 2016年1月 | 数千万円〜20億円超。シード〜シリーズB以降 |
| Beyond Next Ventures | ー | 大学の研究シーズの事業化に特化。支援プログラム「BRAVE」 |
| 京都大学イノベーションキャピタル | ー | 京都大学発スタートアップへの投資 |
| 大阪大学ベンチャーキャピタル | ー | 大阪大学発スタートアップへの投資 |
| 東北大学ベンチャーパートナーズ | ー | 東北大学発。材料・半導体・ライフサイエンス領域 |
※ファンド規模は各社および集計サイトの公表ベースで、基準時点が社によって異なります。最新の数値は各社の公式情報をご確認ください。Beyond Next Venturesは独立系VCですが、大学発の研究シーズに特化しているためこの分類に置いています。
CVCの多くは、外部のVCが運営している
業界地図を見るときに知っておいていただきたい構造があります。
「◯◯社のCVC」と名前がついていても、実際に運営しているのは外部のVCであることが多いのです。
代表例がグローバル・ブレインです。同社は自社の旗艦ファンドの運営と、大企業のCVCファンドの運営受託を両輪としており、CVCファンドを20社分運営しています(2025年12月時点)。2025年10月には三井不動産との間で「三井不動産&イノベーションファンド」(150億円)と「三井不動産&フロンティアファンド」(50億円)の合計200億円のCVCファンドが新設され、いずれも同社が運営しています。
これが転職の観点でなぜ重要かというと、CVCの投資担当として働く場所が、事業会社の中とは限らないからです。運営受託をしているVC側に所属して、複数社のCVCを担当するという働き方があります。
| 働き方 | 所属 | 特徴 |
|---|---|---|
| 事業会社のCVC部門 | 事業会社 | 1社の戦略に深くコミット。親会社の等級で処遇される |
| 運営受託しているVC | VC | 複数社のCVCを横断で見られる。投資件数の経験が早く積める |
「事業会社にいながら投資をやりたい」のか「投資のプロとして複数社を見たい」のかで、選ぶ箱が変わります。ここは面接前に自分の中で決めておいたほうがよいところです。
公的な資金の出し手|JICとINCJ
地図の右下に置いたJIC(産業革新投資機構)とINCJは、少し性格が違います。これらは主にLP、つまり他のVCに資金を出す側だからです。
JICが2024年4月に金融庁のVC検討会へ提出した資料によると、機関投資家からの資金受託実績を持つ国内GP(VC)は2019年の10社弱から2024年には20社程度まで増えています。
同資料では、JICが投資先のVCに求める考え方として次のような項目が挙げられています。
| 項目 | JICが示している考え方 |
|---|---|
| 成功報酬の配分 | キャリーは原則、投資チームへ。親会社等へ配分せざるを得ない理由がある場合でも、過半は投資チームへ配分 |
| 管理報酬の使途 | ファンド運用の充実にあてる。過度な個人報酬にはしない |
| GP会社の資本 | 原則、投資チーム(独立系)が過半を保有 |
| ミドルバック | 専任者の設置とダブルチェック、バック業務の外部委託を推奨 |
候補者の立場で読むと、これは強い材料です。「キャリーは投資チームへ」というのは、公的なLPが投資の条件として見ている項目なのですから、面接で配分について聞くのは業界の常識に沿った質問です。
地図の読み方|自分はどの箱を狙うべきか
ここからが実用です。ご自身の経歴から、どこを狙うのが現実的かを整理します。
| いまの経歴 | 狙いやすい箱 | 理由 |
|---|---|---|
| 投資銀行・戦略コンサル・会計士 | 独立系(アーリー〜レイター)/金融機関系 | 財務・分析の即戦力性が評価される |
| 事業会社の新規事業・事業開発 | CVC/独立系(シード) | 事業の解像度が投資先支援に直結する |
| 起業経験者 | 独立系(プレシード・シード) | 起業家の心理がわかり、ソーシングが強い |
| 研究者・エンジニア・博士 | 大学発・ディープテック系 | 技術の目利きができる人材は希少 |
| 銀行・証券・保険の法人部門 | 金融機関系 | 組織文化が近く、異動・出向ルートもある |
| 監査法人・信託銀行・法務 | 全分類の管理部門 | ファンド計理と規制対応は常に人が足りない |
| 人材エージェント・採用責任者 | 独立系のHR・タレントポジション | 投資先の採用支援は新設ポジションが増加中 |
下の2行を見てください。管理部門とHRは、どの箱にも入口があります。投資職の枠だけを見て「求人がない」と止まっている方は、この2行も見てみてください。職種ごとの詳細はVC転職ガイドにまとめています。
技術領域から入る方はディープテック業界の転職ガイド、金融領域に関心がある方はフィンテック業界の転職ガイドもあわせてどうぞ。同じ投資ファンドでもPEを検討される方はPEファンド転職完全ガイドで違いを比較できます。
VCのサイトから読み取るべき3つの情報
地図で候補を絞ったら、次は個別のファンドを見ます。VCは求人を出さないことが多いので、採用の温度感は自分で推し量るしかありません。私が見ているのは次の3点です。
| 見るところ | 何がわかるか | 判断の目安 |
|---|---|---|
| 運用中のファンドは何号か、組成はいつか | 新規投資ができる時期かどうか | 組成から1〜3年目なら投資期間の真っ最中。人を増やす局面。7年目以降なら回収フェーズで、採用は鈍る |
| メンバーページの人数と内訳 | 組織としての余力と、欠けている機能 | 投資職ばかりで管理部門の名前が無いなら、そこが手薄。管理部門の入口がある可能性が高い |
| 直近の投資実行の頻度 | 実際に動いているか | 半年以上、新規投資のお知らせが出ていないなら、次号ファンドの組成中かもしれない |
特に1つめが効きます。「次号ファンドをいつ組成する予定か」は、みなさんのキャリーに直結する質問でもあります。すでに運用中のファンドのキャリーには、後から入った人は原則として入れないからです。
3つめについて補足すると、新規投資の発表が止まっているのは悪いサインとは限りません。次号ファンドの組成期は、資金集めにパートナーの時間が取られるので投資が一時的に鈍ります。そして組成が終わった直後は、人を増やすタイミングです。ここを狙えるかどうかで、入りやすさが変わります。
この地図は数年で書き換わる
最後に、この図の賞味期限についてお伝えしておきます。
INITIALの調査では、2026年上半期だけで新設ファンドが79本組成されています。独立系VCの参加社数も、前年同期の41社から45社に増えました。JICの資料では、機関投資家からの資金受託実績を持つ国内GPが2019年の10社弱から2024年には20社程度まで増えたと示されています。
| 指標 | 数値 | 出典 |
|---|---|---|
| 新設ファンド(2026年上半期) | 79本 | INITIAL |
| 独立系VCの参加社数(同) | 45社(前年41社) | INITIAL |
| 機関投資家から受託実績のある国内GP | 2019年10社弱 → 2024年20社程度 | JIC |
| JVCA会員数 | 415社(VC176・CVC139・賛助100) | JVCA |
つまり毎年、新しいファンドが生まれ続けています。独立して自分のファンドを立ち上げるキャピタリストもいれば、事業会社が新たにCVCを設けることもある。
転職を考える立場で言えば、これは良いニュースです。立ち上がったばかりのファンドは、知名度が低いぶん競争率が低く、しかも人を必要としています。有名なファンドの枠が空くのを待つより、いま組成されたファンドを探すほうが早いことがあります。
そういう情報は表に出てきません。だからこそ、業界の人とつながっておく価値があります。
よくある質問
Q1. 独立系とCVC、どちらから入るべきですか
目的で変わります。投資判断の経験を積みたいなら独立系、事業シナジーや事業共創をやりたいならCVCです。事業会社出身の方はCVCのほうが入りやすいので、そこで投資経験を積んでから独立系に移る二段構えも現実的です。ただしCVCは親会社の方針転換で投資が止まることがあるので、ファンドの継続性は確認してください。
Q2. ファンド規模が大きいほど良いVCですか
一概には言えません。規模が大きいほど1件あたりの投資額が大きく、レイター寄りになります。シード投資の面白さを求める方には、小さいファンドのほうが合うこともあります。ただし給与の原資は管理報酬なので、規模が小さいファンドはベース年収の上限も低くなります。この関係は給与とキャリーの仕組みで試算しています。
Q3. この地図に載っていないVCは狙う価値がないですか
まったくそんなことはありません。JVCAの会員だけで415社あり、この図に載せたのはごく一部です。むしろ名前が知られていないファンドのほうが、採用の競争率は低くなります。組成したばかりのファンドは人を増やす局面にあることが多いので、狙い目です。
Q4. 大学発VCは研究者しか入れませんか
いいえ。技術の目利きができる人は重宝されますが、事業化を支援する側の人材も必要です。研究シーズを事業に翻訳する役割、知財の整理、大学との調整、そして採用支援。研究者でなくても入口はあります。
Q5. 外資系VCの日本拠点はどう位置づけられますか
この図では独立系に含めています。報酬水準は日系より高い傾向がありますが、ビジネスレベルを超える英語力と、本国に説明できる実績が前提になります。求人数は多くありません。
まとめ|まず自分の箱を決めてください
VC転職がうまくいかない方に共通しているのは、「VC」という大きな塊のまま探していることです。
独立系、金融機関系、CVC、大学発。この4つは、お金の出どころも報酬の決まり方も採用の考え方も違います。自分の経歴が刺さる箱を1つか2つに絞ってから動いたほうが、圧倒的に早く決まります。
そして投資職だけが入口ではありません。管理部門とHRは、どの箱にも入口があります。
キープレイヤーズでは、21年にわたりベンチャー・スタートアップの転職支援と採用支援を行ってきました。私自身がエンジェル投資家として80社以上に投資し、VCのパートナーの方々と日常的に情報交換をしているため、公開されていないポジションの状況や、ファンドごとの採用の温度感についてもお話しできることがあります。「自分の経歴だとどの箱を狙うべきか」という段階のご相談も歓迎です。お気軽にお問い合わせください。
すぐに転職をお考えでない方には、オンラインサロンもご用意しています。スタートアップの資金調達動向や、投資家・経営者の生の情報を継続的にお届けしていますので、情報収集の場としてご活用ください。
出典
- 一般社団法人日本ベンチャーキャピタル協会「JVCAの活動について」(金融庁 ベンチャーキャピタルに関する検討会 2026年6月18日提出資料)— 会員数415社の内訳
- 株式会社産業革新投資機構(JIC)「国内VCの課題」(金融庁 ベンチャーキャピタルに関する検討会 2024年4月30日提出資料)— キャリーは原則投資チームへ、機関投資家から受託実績のある国内GPは2019年10社弱→2024年20社程度
- ジャフコ グループ株式会社 会社概要 — 1973年4月5日設立、東証プライム市場(8595)、従業員133名(単体・2026年3月末現在)
- 株式会社東京大学エッジキャピタルパートナーズ(UTEC)公式サイト — 2004年4月設立、6本のファンドで累計約1,300億円、シード・アーリー比率約92%
- グローバル・ブレイン株式会社 — 運用中ファンド残高4,042億円・22ファンド・CVC20社運営(2025年12月時点)、三井不動産との200億円CVCファンド(2025年10月)
- ニッセイ・キャピタル アクセラレーションプログラム「50M」に関する各種報道(2017年開始、参加時500万円+卒業時4,500万円)
- 三菱UFJキャピタル、SMBCベンチャーキャピタル、Skyland Ventures 各社公式サイト — 投資ステージ・社名表記
- スタートアップリスト「VC一覧」「CVC一覧」— 各社の設立年・ファンド規模・投資ステージ
※各社の数値は公表ベースで、基準時点が異なります。最新の情報は各社の公式サイトをご確認ください。